$ ./skew-map demo
Options-Skew, jeden Tag in vier Quadranten sortiert
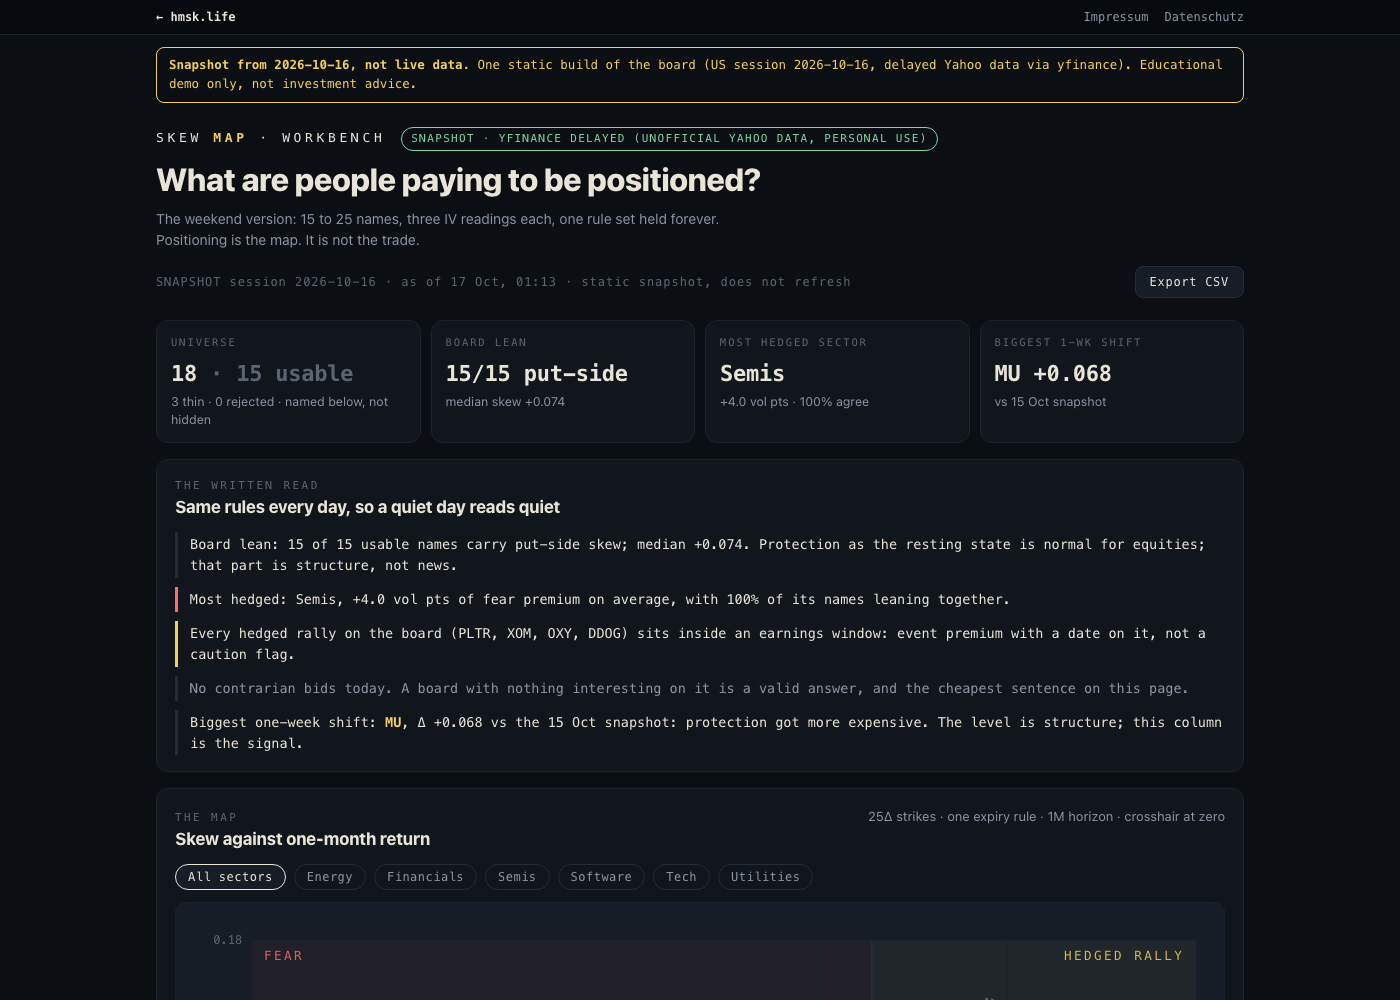
Eine Python-Pipeline lädt Optionsketten, berechnet den Put/Call-Skew nach festen Regeln und füllt ein einseitiges Dashboard. Es zeigt, wo man hinschauen kann, nicht, was man tun soll.
$ cat funktionen.md
- Lädt Optionsketten für eine frei wählbare Liste (standardmäßig 18 US-Aktien nach Sektor) über yfinance, ohne API-Schlüssel.
- Eine Regel für alle Werte: Laufzeit 30 bis 60 Tage, 25-Delta-Put und -Call, implizite Volatilität aus der Geld-Brief-Mitte neu berechnet.
- Stellt Skew der Ein-Monats-Rendite gegenüber und sortiert in vier Quadranten (Contrarian bid, Chase, Hedged rally, Fear), mit festem Ein-Satz-Befund.
- Dünne Optionsketten und auffällige Kurse werden markiert, nie stillschweigend entfernt.
- Tägliche Historie für Wochenvergleiche und Quadranten-Wechsel; alle Schwellen in einer Konfigurationsdatei, 48 Unit-Tests.
$ cat warum.md
Ich wollte eine gleichbleibende Sicht auf die Positionierung im Optionsmarkt statt Meinungen. Feste Regeln, jeden Tag derselbe Satz, nichts versteckt.
$ selbst-hosten
- Voraussetzungen
- Python 3 (getestet mit 3.12) mit yfinance, pyyaml und requests; ein beliebiger Webserver. GitHub-Actions-Workflow für werktägliche Läufe liegt bei.
- Technik
- Python, static HTML
- Lizenz
- MIT
Das Repository wird bald auf GitHub veröffentlicht. Bis dahin schicke ich Ihnen den Code auf Anfrage.
Code anfragen